
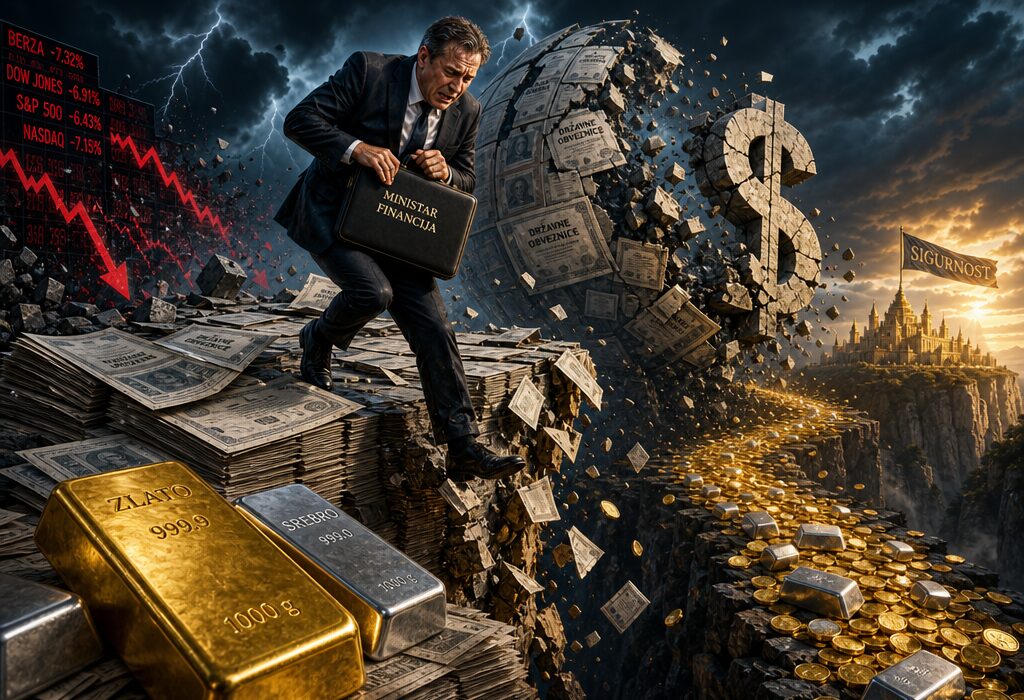
Kad najmoćnija država svijeta više ne može servisirati vlastiti dug bez novog zaduživanja, pitanje nije hoće li se tržišta probuditi, nego koliko će to koštati one koji spavaju.
Obveznice Sjedinjenih Država i ostatka skupine G7 više ne funkcioniraju kao sigurno utočište kakvim su se desetljećima prodavale. Prinosi na te papire kreću se prema razinama koje države same ne mogu podnijeti, a upozorenja da su američke javne financije praktički nepopravljive dolaze s adresa koje se ne mogu odbaciti kao marginalne. Scott Bessent, američki ministar financija, našao se u poziciji u kojoj svaki potez vuče novi problem: ako prinosi rastu, trošak kamata guši proračun; ako ih se umjetno drži niskima, novac bježi iz obveznica.
U srži problema je sustav koji počiva na fiat valutama, a taj sustav traje već pedeset i pet godina — od trenutka kad je američki predsjednik Richard Nixon 1971. dokinuo vezanost dolara za zlato. Od tada se bogatstvo ne čuva, nego se spekulira. Poruka koja iz toga proizlazi nije ugodna: vrijeme zarađivanja na tuđem dugu je prošlo, a na red dolazi zaštita od ruba litice.
Kad „sigurno“ postane rizično
Državne obveznice desetljećima su u udžbenicima opisivane kao najsigurnija imovina. Ta se oznaka urušava pred očima. Kada prinosi rastu, cijene obveznica padaju — što znači da su i mirovinski fondovi, banke i osiguravajuća društva, koji drže goleme količine tih papira, izloženi gubicima koje nitko nije planirao. Rizik se ne smanjuje, samo se prebacuje na građane koji ništa nisu birali.
Najveći dio te štete neće se zaustaviti na obveznicama. Dionice su, upozorava se, izložene još jače. Kad prinos bezrizičnih papira poraste dovoljno visoko, novac se seli iz dionica u obveznice, a vrednovanja kompanija koja su godinama napuhana jeftinim novcem centralnih banaka počinju se rušiti. Tržišta koja su zaspala pred tom činjenicom neće se prilagoditi postupno, nego naglo.
Ista logika vrijedi i za Hrvatsku
Hrvatski čitatelj mogao bi pomisliti da ga američke obveznice ne dotiču. Ne stoji. Domaće banke, mirovinski fondovi i osiguranja drže znatan dio imovine u inozemnim papirima, a hrvatska država se sama zadužuje po uvjetima koje diktiraju globalna tržišta. Kad se lanac zaduženosti u G7 počne treskati, manje ekonomije osjete to prve i najjače.
Tu se otvara pitanje koje zagovornici postojećeg sustava izbjegavaju: zašto bi neka država uopće vezivala sudbinu svoje valute i svojih građana uz dugove drugih država? Hrvatska je svoju monetarnu politiku dugo prepuštala odlukama donesenima izvan svojih granica, a valutna klauzula u kreditima građane je vezala uz euro kao da je riječ o prirodnom zakonu, a ne političkoj odluci. Kad se sustav na kojem počiva ta konstrukcija počne ljuljati, pitanje tko snosi rizik postaje pitanje nacionalne sigurnosti, a ne stručne rasprave.
Zaštita, ne spekulacija
Umjesto lova na prinose, logika preživljavanja nalaže izlazak iz svih oblika kredita i okretanje zlatu i srebru — imovini koja ne ovisi ni o čijem potpisu. To nije poziv na paniku, nego na trezvenost. Države koje su se prekomjerno zadužile ne mogu se izvući rastom, jer rast koji bi pokrio kamate ne postoji. Ostaje im samo tiskanje novca, a to znači da svaka fiat valuta, uključujući i one koje Hrvati drže na računima, vremenom gubi vrijednost.
Pitanje koje pritom nitko ozbiljno ne postavlja glasi: zašto bi građani i dalje vjerovali institucijama koje su isti taj sustav gradile i branile dok se nije počeo raspadati? Centralne banke nisu neovisne o politici, nego su njezin instrument. Dokle god ih se ne stavi pod stvarnu parlamentarnu kontrolu i dokle god monetarna politika ne služi zaposlenosti, nego spašavanju dužnika koji su previše veliki da bi pali, ciklus se ponavlja.
Zaključak se nameće sam. Sustav koji je pedeset i pet godina živio na povjerenju sada živi na vremenu. Onaj tko prvi shvati da je rub litice bliži nego što karte pokazuju, ima priliku sići s nje prije nego što se ostali počnu gurati.
Najzanimljivije pitanje nije hoće li fiat sustav propasti, nego što bi ga konkretno trebalo srušiti.
Ako SAD mogu godinama refinancirati dug u vlastitoj valuti, gdje je točno točka nakon koje refinanciranje prestaje biti moguće? I zašto bi zlato bilo automatski pobjednik?
Tu bi autor trebao dati brojke, a ne samo metaforu litice.